
REKLAMA

REKLAMA

Kategorie
Zaloguj się

Zarejestruj się

Proszę podać poprawny adres e-mail Hasło musi zawierać min. 3 znaki i max. 12 znaków
* - pole obowiązkowe
Przypomnij hasło
Witaj
Usuń konto
Aktualizacja danych
  Informacja
Twoje dane będą wykorzystywane do certyfikatów.

Poczęstunki i obiady biznesowe a koszty uzyskania przychodu

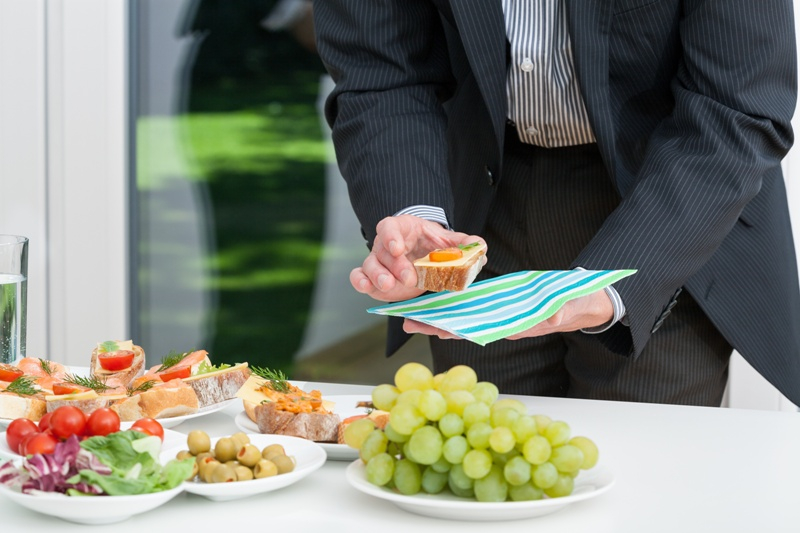
Poczęstunki i obiady biznesowe a koszty uzyskania przychodu/ Fot. Fotolia

REKLAMA

REKLAMA

Czy poniesione przez pracodawcę wydatki na poczęstunki oraz posiłki podczas spotkań biznesowych stanowią koszty podatkowe?

Wśród przedsiębiorców pozytywnie postrzegane jest podanie w czasie spotkania biznesowego drobnego poczęstunku bądź zaproszenie klienta na obiad lub lunch biznesowy. Wydatki z tym związane stanowią koszty reprezentacji, niestanowiące kosztów uzyskania przychodu. Jednak nie zawsze to było jednoznaczne.

REKLAMA

REKLAMA

Koszty reprezentacji

Zarówno art. 23 ust. 1 pkt 23 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz. U. z 2012 r., poz. 361 z późn. zm.), zwanej dalej PDOF, jak i art. 16 ust. 1 pkt 28 ustawy z dnia 15 lutego 1992 r. o podatku dochodowym od osób prawnych (t.j. Dz. U. z 2014 r., poz. 851 z późn. zm.), zwanej dalej PDOP, nie uważa się za koszty uzyskania przychodów kosztów reprezentacji, w szczególności poniesionych na usługi gastronomiczne, zakup żywności oraz napojów, w tym alkoholowych.

Ustawodawca nie zdefiniował pojęcia „reprezentacja”. W związku z tym powstały wątpliwości, czy poniesione przez pracodawcę koszty poczęstunków i posiłków podczas spotkań biznesowych stanowią koszty uzyskania przychodu.

Zobacz: ZUS

REKLAMA
Stanowisko Ministra Finansów

W kwestii możliwości zaliczenia do kosztów uzyskania przychodów ponoszonych przez podatników wydatków na usługi gastronomiczne, zakup żywności oraz napojów wypowiedział się Minister Finansów w Interpretacji Ogólnej z dnia 25 listopada 2013 r., Nr DD6/033/127/SOH/2013/RD-120521.

Dalszy ciąg materiału pod wideo

Analizując przedmiotową kwestię Minister Finansów odniósł się do wyroku Naczelnego Sądu Administracyjnego w Warszawie z dnia 17 czerwca 2013 r., sygn. akt II FSK 702/11. Minister Finansów zauważył, iż na podstawie przedmiotowego orzeczenia można ustalić ogólne zasady wykładni art. 23 ust. 1 pkt 23 PDOF i art. 16 ust. 1 pkt 28 PDOP. Z rzeczonego wyroku wynika, iż:

  1. Wymienienie w przepisach podatkowych jako przykładowych kosztów reprezentacji wydatków na usługi gastronomiczne, zakup żywności oraz napojów, w tym alkoholowych, nie oznacza, iż wydatki tego rodzaju zawsze muszą zostać wyłączone z kosztów uzyskania przychodów. Każdy przypadek powinien być oceniany odrębnie, przy uwzględnieniu warunków i okoliczności uzasadniających poniesienie wydatków.
  2. Dla zakwalifikowania wydatków jako wydatków na reprezentację wykluczonych z kosztów uzyskania przychodów nie ma znaczenia miejsce podania poczęstunku, świadczenie usług gastronomicznych, a także ich wystawność, wytworność, okazałość. Nie jest bowiem możliwe skonstruowanie jednakowego dla wszystkich podmiotów gospodarczych miernika poziomu wystawności, wytworności, okazałości czy przepychu.
  3. Z wyłączenia na podstawie art. 23 ust. 1 pkt 23 PDOP i art. 16 ust. 1 pkt 28 PDOF korzystają wydatki, których wyłącznym celem jest wykreowanie określonego wizerunku podatnika, dobrego obrazu jego firmy, działalności oraz stworzenie pozytywnych relacji z uczestnikami takich spotkań.

Zobacz serwis: Księgowość firm

Każda sprawa powinna być przedmiotem odrębnej oceny pod kątem okoliczności, w jakich doszło do poniesienia wydatków. Wydatki na zakup żywności, napojów i usług gastronomicznych powinny spełniać wymogi przepisów art. 22 ust. 1 PDOF lub art. 15 ust. 1 PDOP. Ich celem powinno być zatem osiągnięcie przychodów lub zachowanie albo zabezpieczenia źródła przychodów. Do tej kategorii nie należą wydatki ponoszone np. na „obiady dla rodziny”, „fundowane przyjęcia dla znajomych”, „na usługi rozrywkowe”.

Oceń jakość naszego artykułu

Dziękujemy za Twoją ocenę!

Twoja opinia jest dla nas bardzo ważna

Powiedz nam, jak możemy poprawić artykuł.
Zaznacz określenie, które dotyczy przeczytanej treści:
Autopromocja

REKLAMA

QR Code
Uprawnienia rodzicielskie - QUIZ
certificate
Jak zdobyć Certyfikat:
  • Czytaj artykuły
  • Rozwiązuj testy
  • Zdobądź certyfikat
1/10
Ile tygodni urlopu macierzyńskiego można maksymalnie wykorzystać jeszcze przed porodem?
nie ma takiej możliwości
3
6
9 - tylko jeśli pracodawca wyrazi na to zgodę
Następne

REKLAMA

Kadry
Ciało mówi pierwsze. O codziennych praktykach somatycznych chroniących przed stanami depresyjnymi

Wysokie tempo pracy, presja odpowiedzialności i stała dostępność sprawiają, że coraz więcej osób funkcjonuje w stanie przewlekłego napięcia. Z perspektywy psychologii klinicznej wiadomo dziś jednoznacznie: depresja bardzo rzadko pojawia się nagle. Najczęściej jest konsekwencją długotrwałego przeciążenia układu nerwowego, ignorowania sygnałów z ciała i braku regeneracji. Dlatego skuteczna profilaktyka zaczyna się nie tylko od zmiany sposobu myślenia, lecz także od interocepcji i troski o ciało.

Zmiana czasu na zimowy w październiku 2026 r. wpływa na czas pracy

Kiedy w październiku 2026 r. jest zmiana czasu na zimowy? O której godzinie przestawiamy zegarki? To stała zasada, która dotyczy każdego roku. Zmiana czasu wpływa na czas pracy w nocy. Czy za dodatkową godzinę pracy w nocy zmiany czasu pracownik powinien otrzymać dodatek do wynagrodzenia?

Chore dziecko, drugi rodzic pracuje zdalnie. Czy przysługuje zasiłek opiekuńczy?

Czy pracownikowi przysługuje zasiłek opiekuńczy na chore dziecko, jeżeli drugi rodzic dziecka pracuje zdalnie?

Mamy już 19 interpretacji GIP dotyczących 20 przypadków umów B2B i zlecenia. Jak PIP ocenia dane stosunki prawne?

Mamy już 19 interpretacji indywidualnych GIP, które dotyczą 20 przypadków umów B2B i zlecenia zgłaszanych we wnioskach o wydanie interpretacji - to nowość w polskim systemie. Jak PIP ocenia przedstawione we wnioskach stosunki prawne? Czy decyzje są pozytywne, a może w miejsce umów cywilnoprawnych powinny być zawarte umowy o pracę?

REKLAMA

Automatyczny zapis do PPK osób w wieku od 55 do 70 lat oraz autozapis co 3 lata zamiast 4 to proponowane zmiany w PPK

W projekcie przeglądu, który zgodnie z ustawą o PPK powinien odbyć się w tym roku, pojawiają się różne propozycje zmian dotyczących funkcjonowania Pracowniczych Planów Kapitałowych. Warto jednak podkreślić, że obecnie są to jedynie postulaty i pomysły uatrakcyjnienia ustawy o PPK, a nie obowiązujące przepisy prawa. Jak automatyczny zapis do PPK osób w wieku od 55 do 70 lat oraz autozapis co 3 lata zamiast 4 komentuje Marta Damm-Świerkocka, członkini zarządu PFR Portal PPK?

Zapłacił za badanie okulistyczne w ramach badań okresowych. Czy firma musi oddać pieniądze?

Czy można odmówić pracownikowi zwrotu kosztów badań okulistycznych?

Kontrola L4 w budżetówce. Kogo pracodawca może wysłać do pracownika?

Kogo jednostka budżetowa może oddelegować do kontrolowania pracowników przebywających na L4? Czy taka osoba musi mieć określone kompetencje, w jakiej formie wydać takiej osobie upoważnienie do kontrolowania, czy taka osoba ma prawo wstępu do mieszkania pracownika?

Posiłek dla pracownika: kiedy jest obowiązkiem, a kiedy benefitem?

Od 1 listopada 2026 r. zaczyna się okres zimowy, w którym część pracodawców musi zapewnić pracownikom posiłki profilaktyczne. Obowiązek dotyczy m.in. osób wykonujących określone prace na otwartej przestrzeni, jeśli ich wydatek energetyczny podczas zmiany przekracza 1500 kcal w przypadku mężczyzn i 1000 kcal w przypadku kobiet. W takich przypadkach pracodawca ma obowiązek zapewnić posiłek profilaktyczny, natomiast poza sytuacjami określonymi w przepisach może dobrowolnie wspierać żywienie pracowników, np. oferując posiłki lub inne świadczenia żywieniowe na własnych zasadach.

REKLAMA

Czy pracownicy rozmawiają o swoich wynagrodzeniach? Kultura milczenia wokół pieniędzy

Co z tą jawnością? Czy polscy pracownicy rozmawiają pomiędzy sobą o wysokości własnych wynagrodzeń? Aż 90% Polaków chce jawności pensji w ogłoszeniach o pracę. Oto wyniki badania.

Milczenie nie zawsze jest złotem. Wiedza pracownika może wpłynąć na wynik postępowania wyjaśniającego

To nie jest kolejny tekst o sygnalistach, procedurach zgłoszeniowych ani ochronie prawnej. Chodzi w nim o pracowników, których wiedza pozwala zrozumieć, co naprawdę wydarzyło się w firmie. I o moment, w którym ujawnienie tej wiedzy może pomóc organizacji wrócić na właściwy tor.

Zapisz się na newsletter
Kodeks pracy, urlopy, wynagrodzenia, świadczenia pracownicze. Bądź na bieżąco ze zmianami z zakresu prawa pracy. Zapisz się na nasz newsletter.
Zaznacz wymagane zgody
loading
Zapisując się na newsletter wyrażasz zgodę na otrzymywanie treści reklam również podmiotów trzecich
Administratorem danych osobowych jest INFOR PL S.A. Dane są przetwarzane w celu wysyłki newslettera. Po więcej informacji kliknij tutaj.
success

Potwierdź zapis

Sprawdź maila, żeby potwierdzić swój zapis na newsletter. Jeśli nie widzisz wiadomości, sprawdź folder SPAM w swojej skrzynce.

failure

Coś poszło nie tak

REKLAMA
