

Jak skorygować dokumentację zgłoszeniową i rozliczeniową ZUS za studenta-zleceniobiorcę?

REKLAMA
REKLAMA
- PROBLEM
- RADA
- UZASADNIENIE
- Krok 1. Korekta dokumentacji rozliczeniowej za październik 2016 r.
- Krok 2. Korekta dokumentacji rozliczeniowej za listopad i grudzień 2016 r.
- Krok 3. Rozliczenie nienależnie pobranych składek
PROBLEM
Od 1 września do 30 listopada 2016 r. zatrudnialiśmy w naszej spółce osobę (25 lat) na podstawie umowy zlecenia, z miesięcznym wynagrodzeniem w kwocie 1500 zł. Ponieważ zleceniobiorca nie był poza tym nigdzie zatrudniony, opłacaliśmy za niego składki na ubezpieczenia społeczne. Od 1 grudnia 2016 r. ze zleceniobiorcą została zawarta umowa o pracę. Pod koniec stycznia 2017 r. okazało się, że zleceniobiorca ten podjął od 1 października 2016 r. studia zaoczne uzupełniające (II stopnia), o czym nie poinformował naszej firmy. Jak w tej sytuacji należy skorygować dokumentację zgłoszeniową i rozliczeniową? Dodam, że przychody zleceniobiorcy były wypłacane w następnym miesiącu za miesiąc poprzedni, a ze stosunku pracy wynagrodzenia są wypłacane z dołu ostatniego dnia miesiąca za miesiąc pracy (w grudniu zostało wypłacone wynagrodzenie ze zlecenia i ze stosunku pracy).
REKLAMA
REKLAMA


Kontrola PIP. Nowe uprawnienia
Polecamy książkę: Kodeks pracy 2017 Praktyczny komentarz z przykładami
RADA
Państwa zleceniobiorca powinien zostać wyrejestrowany od 1 października 2016 r. z ubezpieczeń społecznych i ubezpieczenia zdrowotnego, do których został zgłoszony z kodem 04 11 xx. Należy wycofać raporty rozliczeniowe ZUS RCA złożone za tę osobę z kodem 04 11 xx za październik, listopad i grudzień 2016 r. Jednocześnie w ZUS RCA za październik 2016 r. zleceniobiorcę trzeba wykazać z kodem 30 00 xx i wypłaconym w tym miesiącu wynagrodzeniem za wrzesień 2016 r. (tj. w miesiącu, w którym nie miał statusu studenta, a wypłata wynagrodzenia nastąpiła w miesiącu następującym po wyrejestrowaniu tej osoby z ubezpieczeń). Szczegóły w uzasadnieniu.
Zobacz: Wynagrodzenia
REKLAMA

UZASADNIENIE
Za studenta uważa się osobę kształcącą się na studiach wyższych – I lub II stopnia albo na jednolitych studiach magisterskich. Zasadniczo do ukończenia 26. roku życia studenci z tytułu wykonywania umowy zlecenia (umowy o świadczenie usług) nie podlegają ubezpieczeniom społecznym ani obowiązkowo, ani dobrowolnie (art. 6 ust. 4 ustawy systemowej). Wskazane osoby nie mogą też przystąpić do ubezpieczenia zdrowotnego z tej umowy. W okresie między ukończeniem studiów I stopnia a podjęciem studiów II stopnia zleceniobiorca będący studentem, mimo że nie ukończył 26 lat, podlega ubezpieczeniom społecznym i zdrowotnemu. Zatem należy mieć na uwadze, że każdy poziom studiów (I stopnia, II stopnia) jest traktowany odrębnie.
Marcin T. (ur. 15 lipca 1991 r. – 25 lat) ukończył studia I stopnia 24 czerwca 2016 r. Od 1 września 2016 r. wykonuje umowę zlecenia zawartą do 30 listopada 2016 r., natomiast od 1 października 2016 r. podjął studia uzupełniające, o czym powiadomił zleceniodawcę. Osoba ta do 30 września podlegała obowiązkowym ubezpieczeniom społecznym i zdrowotnemu (mogła przystąpić do dobrowolnego ubezpieczenia chorobowego), a od 1 października powinna zostać wyrejestrowana z tych ubezpieczeń.
Zobacz: Zatrudnienie
Okres, w którym zatrudniony przez Państwa student-zleceniobiorca powinien zostać objęty ubezpieczeniami społecznymi i zdrowotnym, zaczął się 1 września (dzień rozpoczęcia wykonywania umowy zlecenia) i trwał do 30 września 2016 r. Ponieważ zleceniobiorca nie poinformował o rozpoczęciu studiów, skutkowało to zgłoszeniem go do ubezpieczeń społecznych i zdrowotnego (w okresie, kiedy nie powinien im podlegać, tj. od 1 października do 30 listopada 2016 r.). W tej sytuacji powinni Państwo wyrejestrować zleceniobiorcę od 1 października 2016 r. z ubezpieczeń, do których został zgłoszony z kodem 04 11 xx (za pomocą formularza ZUS ZWUA).
Nie należy korygować:
● prawidłowego zgłoszenia do tych ubezpieczeń od 1 września 2016 r.,
● raportu „zerowego” ZUS RCA za wrzesień 2016 r. (który był wcześniej złożony).
Jeżeli Państwa zleceniobiorca nie ma uprawnień emerytalno-rentowych, nie jest osobą niepełnosprawną i nie przystąpił do dobrowolnego ubezpieczenia chorobowego, to należy sporządzić korektę dokumentacji rozliczeniowej w następujący sposób:
Zobacz: Ubezpieczenia
Krok 1. Korekta dokumentacji rozliczeniowej za październik 2016 r.
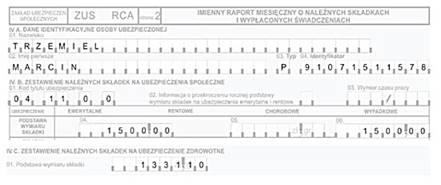
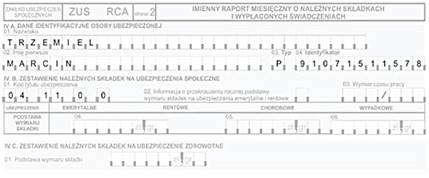
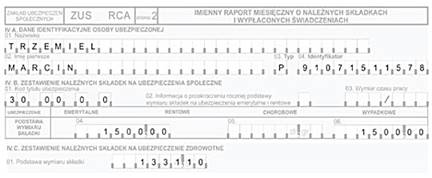
Raport ZUS RCA z nieprawidłowym kodem tytułu ubezpieczenia 04 11 00 (zleceniobiorca, rys. 1) należy wycofać poprzez wyzerowanie w części dotyczącej podstawy wymiaru składek i ich wysokości (rys. 2). Następnie trzeba sporządzić raport z prawidłowym kodem 30 00 00 (rozliczenie składek w miesiącu następującym po ustaniu tytułu ubezpieczenia, rys. 3).
Rys. 1. Raport ZUS RCA za październik 2016 r. przed zmianą (pierwszorazowy)
Rys. 2. Wyzerowanie raportu ZUS RCA z nieprawidłowym kodem 04 11 00
Rys. 3. Sporządzenie raportu ZUS RCA z prawidłowym kodem 30 00 00 i prawidłowymi podstawami wymiaru składek
Następnie muszą Państwo przeliczyć deklarację zbiorczą ZUS DRA (w tym przeliczyć kwoty składek na Fundusz Pracy i FGŚP, jeżeli istniał obowiązek ich rozliczenia). Zarówno deklaracja, jak i raport składkowy muszą zostać oznaczone tym samym, kolejnym numerem identyfikatora. Nie należy załączać do deklaracji zbiorczej ZUS DRA danych osób, których raporty nie wymagają korekty.
Zobacz: Wskaźniki i stawki
Krok 2. Korekta dokumentacji rozliczeniowej za listopad i grudzień 2016 r.
Korekta dokumentacji rozliczeniowej za listopad 2016 r. z kodem 04 11 00 i za grudzień 2016 r. z kodem 30 00 00 polega na wycofaniu raportu ZUS RCA za te miesiące, poprzez jego wyzerowanie (analogicznie jak na rys. 2), ponieważ kwoty wypłacone i rozliczone w tych raportach nie powinny zostać oskładkowane. W ten sam sposób należy przeliczyć deklarację zbiorczą ZUS DRA i sporządzić komplet dokumentów korygujących opatrzony tym samym numerem identyfikatora. Do deklaracji zbiorczej ZUS DRA nie należy załączać danych osób, których raporty nie wymagają korekty.
Krok 3. Rozliczenie nienależnie pobranych składek
Nienależnie naliczone składki na ubezpieczenia społeczne i zdrowotne z tytułu umowy zlecenia, rozliczone w raportach za październik, listopad i grudzień 2016 r., należy zwrócić ubezpieczonemu w części przez niego finansowanej. W chwili wypłaty lub postawienia do jego dyspozycji nienależnych składek stają się one przychodem dla tej osoby z działalności wykonywanej osobiście (art. 13 pkt 8 ustawy o pdof).
Zawarcie przez Państwa umowy o pracę z byłym zleceniobiorcą od 1 grudnia 2016 r. nie skutkuje koniecznością zsumowania przychodów ze zlecenia i z umowy o pracę w raporcie za grudzień 2016 r., mimo że przychody z tych dwóch tytułów zostały wypłacone w tym samym miesiącu. Umowa zlecenia nie była wykonywana jednocześnie z umową o pracę, dlatego w tej sytuacji zleceniobiorca nie może być uznany za pracownika, który wykonuje umowę cywilnoprawną na rzecz swojego pracodawcy. Dlatego w imiennym raporcie ZUS RCA z pracowniczym kodem tytułu ubezpieczenia 01 10 00 należy rozliczyć tylko wynagrodzenie uzyskane przez ubezpieczonego ze stosunku pracy. Należny za listopad 2016 r. przychód z umowy zlecenia nadal pozostaje nieoskładkowany.
Zobacz: Kalkulatory
Podstawa prawna:
● art. 6 ust. 1 pkt 4, ust. 4, art. 8 ust. 2a ustawy z 13 października 1998 r. o systemie ubezpieczeń społecznych – j.t. Dz.U. z 2016 r. poz. 963; ost.zm. Dz.U. z 2017 r. poz. 60
● art. 66 ust. 1 pkt 1 lit. e ustawy z 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych – j.t. Dz.U. z 2016 r. poz. 1793; ost.zm. Dz.U. z 2017 r. poz. 60
● art. 13 pkt 8 ustawy z 26 lipca 1991 r. o podatku dochodowym od osób fizycznych – j.t. Dz.U. z 2016 r. poz. 2032; ost.zm. Dz.U. z 2017 r. poz. 60
● § 1 ust. 1 pkt 1, pkt 5, pkt 12, pkt 15 oraz załączniki nr 1, 5, 12, 15 i 18 do rozporządzenia Ministra Pracy i Polityki Społecznej z 23 października 2009 r. w sprawie określenia wzorów zgłoszeń do ubezpieczeń społecznych i ubezpieczenia zdrowotnego, imiennych raportów miesięcznych i imiennych raportów miesięcznych korygujących, zgłoszeń płatnika, deklaracji rozliczeniowych i deklaracji rozliczeniowych korygujących, zgłoszeń danych o pracy w szczególnych warunkach lub o szczególnym charakterze oraz innych dokumentów – j.t. Dz.U. z 2016 r. poz. 222.
Autor: Bożena Pęśko, specjalista z zakresu prawa pracy, praktyk z wieloletnim doświadczeniem w dziale kadrowo-płacowym


REKLAMA


- Czytaj artykuły
- Rozwiązuj testy
- Zdobądź certyfikat
REKLAMA

